Assurance déménagement et entreposage
L’assurance pour entreprises de déménagement et l’assurance cargaison pour déménageurs évoluent dans un contexte de responsabilité fondamentalement différent du transport commercial standard : les entreprises de déménagement prennent légalement possession des biens personnels irremplaçables de leurs clients dans le cadre d’un régime d’évaluation réglementé à l’échelle provinciale que les programmes de fret standard n’ont jamais été conçus pour refléter. Les spécialistes Déménagement et entreposage (M&S) de HUB offrent une conception de programme adaptée à l’environnement des biens des clients, et non tirée d’un modèle de fret générique.
Gardez une longueur d’avance sur les défis du secteur
Trois risques définis par les marchandises — et non par le véhicule — que les programmes standards de fret ne couvrent pas
Les programmes d’assurance pour les déménageurs de biens ménagers font face à trois pressions que les programmes standards de fret ne rencontrent généralement pas. Ils doivent servir une clientèle de consommateurs qui peut ne pas comprendre les limites de responsabilité, couvrir à la fois les expositions liées au transport et à l’entreposage, et suivre le rythme de la diversification vers la livraison du dernier kilomètre, le fret longue distance ou les partenariats avec des déménageurs indépendants. Les spécialistes M&S dédiés de HUB répondent aux trois.
Lorsqu’une entreprise de déménagement prend possession des biens ménagers d’un client, elle entre dans une relation de responsabilité que la plupart des clients particuliers ne comprennent pas pleinement jusqu’à ce qu’une réclamation révèle l’écart. Les clients de déménagement résidentiel sont des consommateurs, et non des expéditeurs commerciaux, et ils ne partagent pas la familiarité d’un expéditeur d’affaires avec les limites standard de responsabilité du transporteur — de sorte qu’une valeur déclarée par défaut qui indemnise un article endommagé bien en dessous de son coût de remplacement peut transformer une réclamation modeste en différend sur l’évaluation et en problème de réputation. Le même décalage se manifeste dans les activités d’entreposage, où les limites de responsabilité civile légale de l’entreposeur sont souvent fixées à l’ouverture du programme d’entreposage et jamais révisées à mesure que le volume des biens entreposés augmente.
Les conseillers HUB conçoivent des programmes pour les biens des clients à l’aide de formulaires d’assurance marchandises propres aux biens ménagers et d’une communication claire et préalable des options d’évaluation — valeur déclarée, coût de remplacement, valeur libérée — jumelées à un processus de réclamation conçu pour les clients particuliers plutôt que pour les expéditeurs commerciaux, et dimensionnent les limites de responsabilité civile légale de l’entreposeur selon la valeur réelle des biens aux périodes de pointe d’occupation plutôt qu’en fonction de la superficie de l’installation ou des hypothèses initiales à la souscription. Le programme est révisé à chaque renouvellement pour assurer l’exactitude de l’évaluation, et non seulement au départ.
Les déménageurs qui expliquent clairement les options d’évaluation au moment de la réservation, et non après une réclamation, transforment un différend potentiel en conversation simple et directe.
Un exploitant qui offre une communication claire sur l’évaluation et un processus de réclamation adapté aux consommateurs règle les réclamations liées aux biens ménagers avec moins de friction et moins de différends réputationnels, même lorsque le montant de la réclamation demeure modeste.
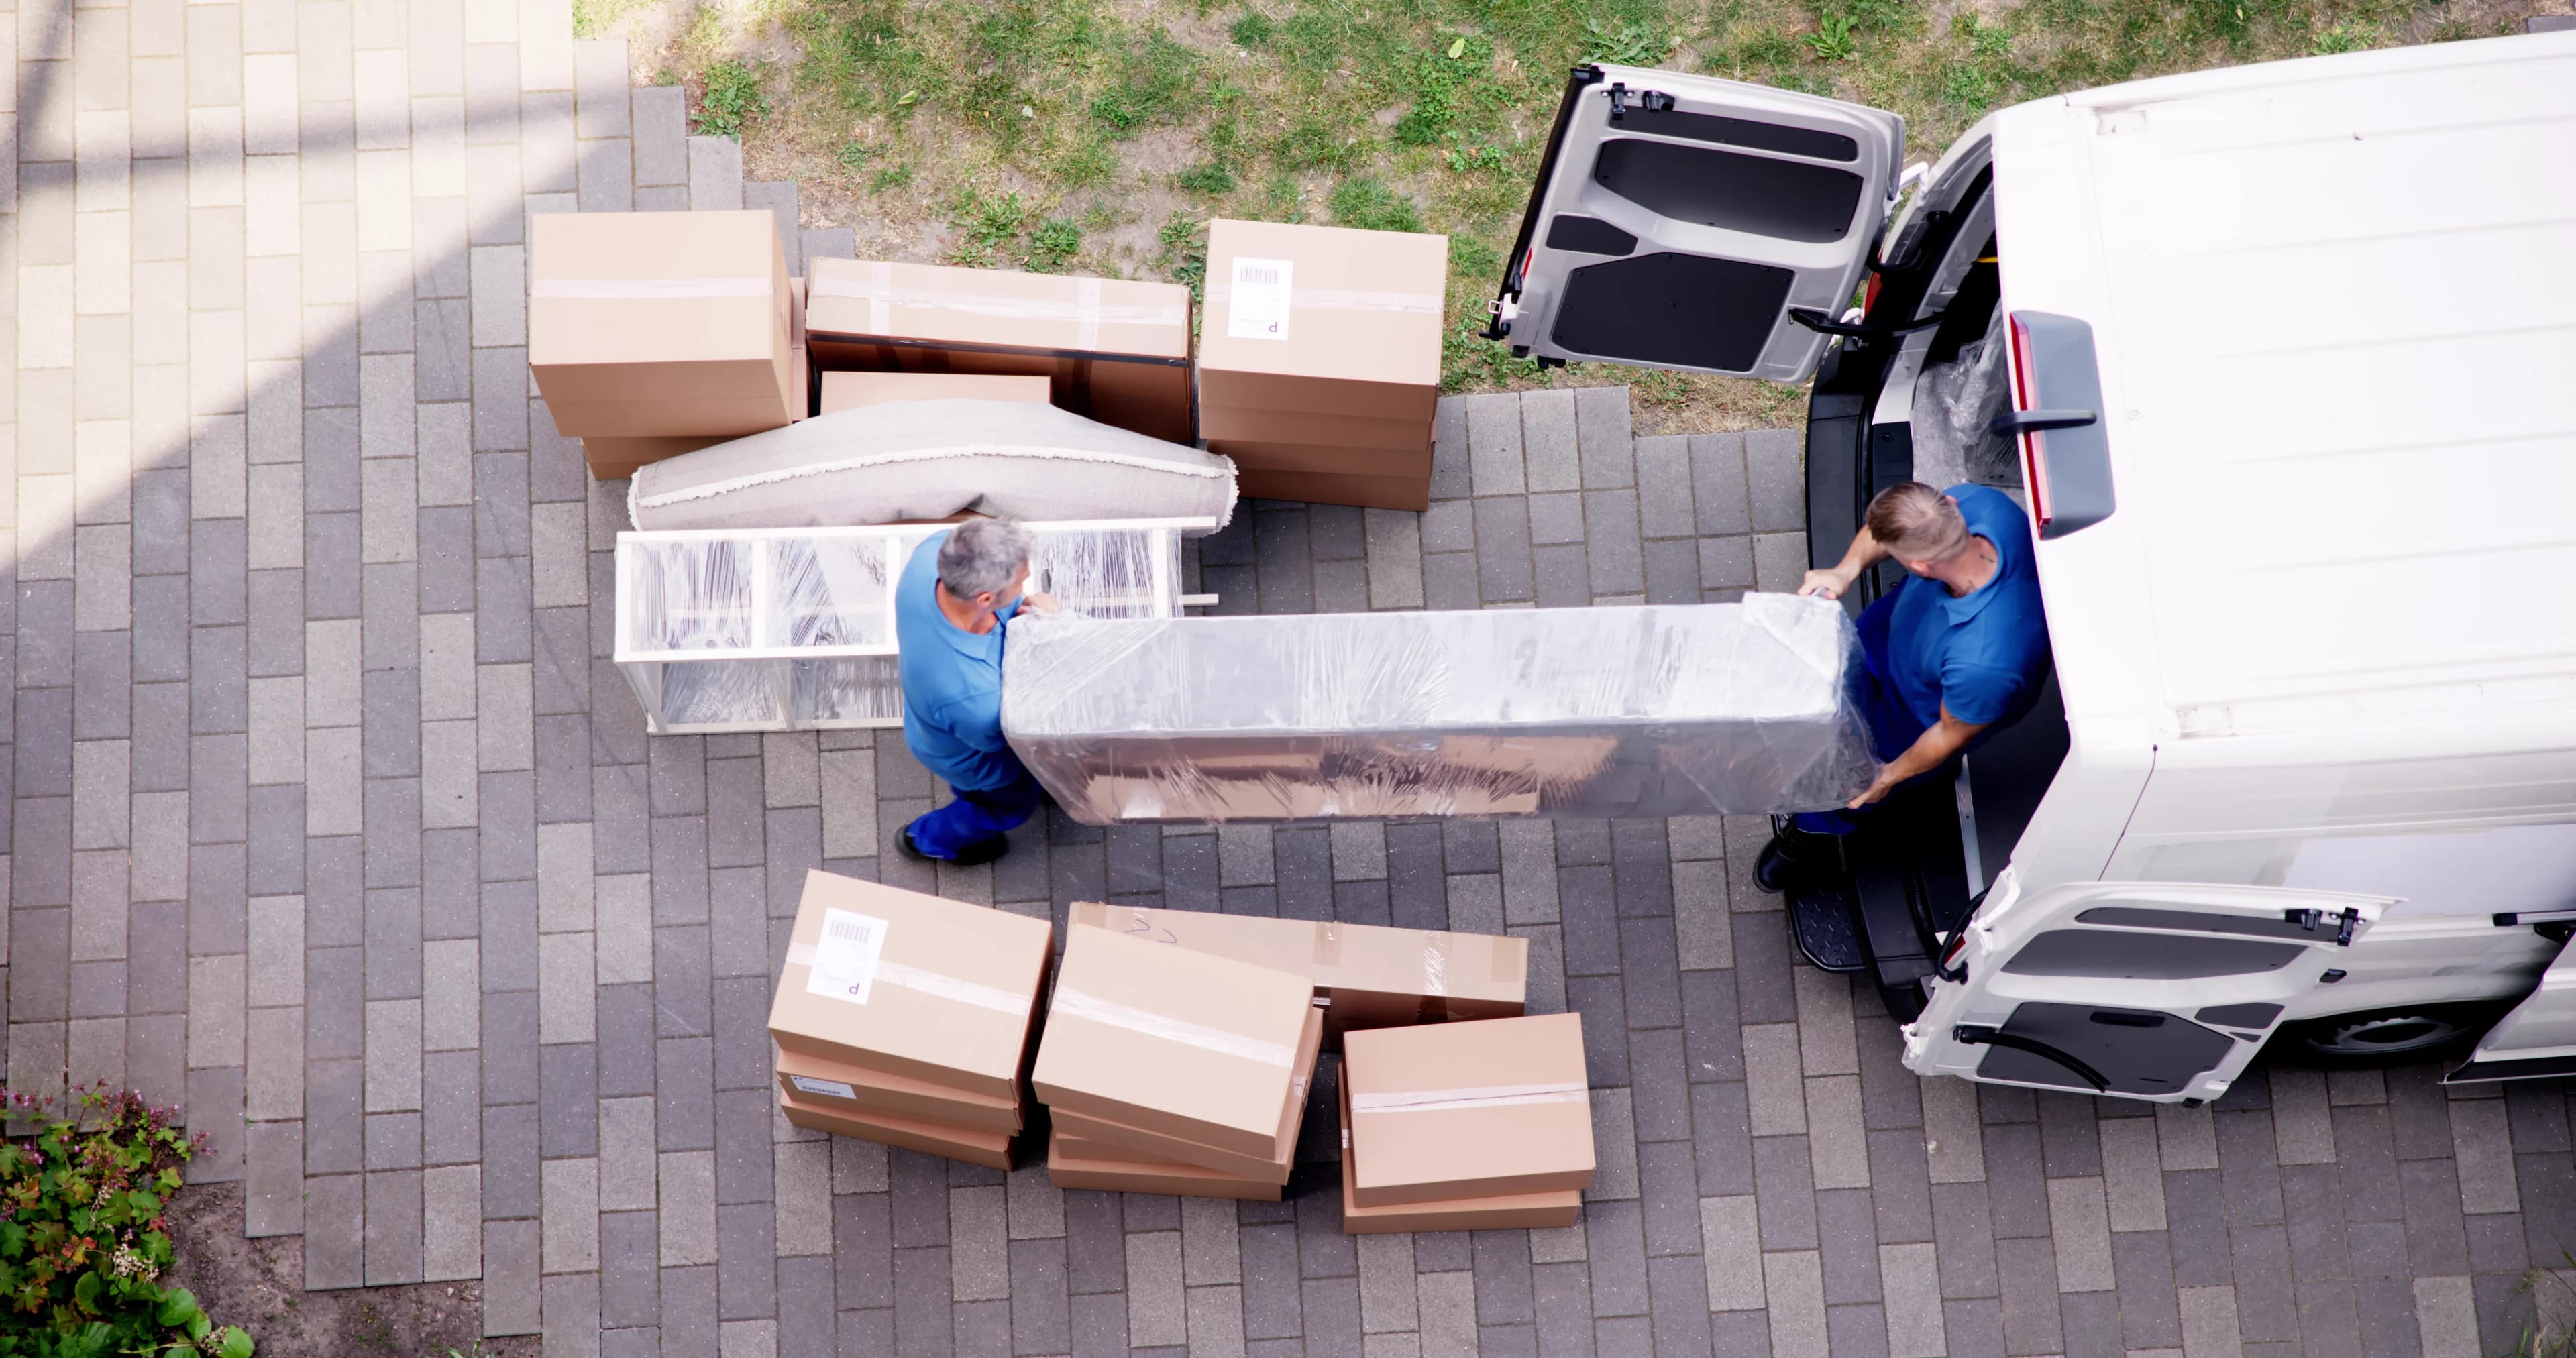
Les entreprises de déménagement et d’entreposage assument la responsabilité des biens de leurs clients pendant deux phases distinctes — la responsabilité du transporteur routier et du fret pendant que les biens sont en transit, et la responsabilité de l’entreposeur ou du dépositaire pendant que les biens sont en entreposage — et un programme conçu en fonction d’une seule de ces phases laisse l’autre sous-assurée. Le risque n’est pas seulement théorique : un camion de déménagement chargé constitue l’un des chargements les plus précieux et les moins protégés sur la route, et une installation d’entreposage qui contient l’ensemble des biens ménagers de dizaines de clients présente le même risque de concentration en cas d’incendie, de vol ou d’inondation. Les réseaux de vol professionnels et les introductions par effraction dans les installations d’entreposage après les heures d’ouverture s’intéressent aux deux.
Les conseillers HUB structurent une couverture qui protège les biens du client pendant les deux phases — l’assurance du fret routier et la responsabilité civile de l’entreposeur ou de l’exploitant d’entrepôt ensemble — plutôt que de traiter l’entreposage comme un élément secondaire de la police de transport ou l’inverse. Cette structure est associée à des mesures de sécurité des véhicules, de contrôle d’accès aux installations d’entreposage et à des pratiques de documentation du fret qui permettent d’établir la valeur des biens avant qu’un incident ne survienne.
Les exploitants qui assurent la phase d’entreposage avec la même rigueur que la phase de transport comblent la lacune qui devient évidente dès qu’une réclamation concerne des biens entreposés dans un entrepôt, et non dans un camion.
Un exploitant dont les deux phases sont couvertes par un seul programme cohérent — et dont les pratiques de sécurité et de documentation sont adaptées à l’environnement des biens ménagers — peut répondre à une réclamation, que la perte soit survenue en transit ou en entreposage, au lieu de découvrir une exposition selon l’endroit où se trouvaient les biens au moment du sinistre.
Les entreprises de déménagement et d’entreposage se diversifient de plus en plus vers des services connexes — livraison du dernier kilomètre, fret longue distance, partenariats avec des déménageurs indépendants — et chaque nouvelle activité présente un profil de risque différent de celui de leur activité principale de déménagement résidentiel; ainsi, un programme de couverture conçu pour une seule ne convient plus à l’ensemble de l’exploitation. Un exploitant qui suppose que le programme existant s’étend automatiquement à une nouvelle gamme de services découvre souvent la lacune seulement lorsqu’une réclamation liée à cette nouvelle activité survient.
Les conseillers HUB examinent le programme d’assurance chaque fois que l’entreprise ajoute une gamme de services, en confirmant que les couvertures du fret, de la responsabilité civile et de l’indemnisation des accidents du travail s’appliquent à la nouvelle activité plutôt que de supposer que le programme existant le fait déjà.
Les exploitants qui examinent leur couverture au moment où ils ajoutent un nouveau service, et non un an plus tard au renouvellement, repèrent l’exposition avant qu’une réclamation ne le fasse.
Un exploitant qui examine son programme à chaque étape de diversification se développe vers de nouvelles gammes de services avec une couverture adaptée au nouveau risque, plutôt que de découvrir l’inadéquation à la suite d’une réclamation.
Des solutions de gestion des risques adaptées à votre secteur
Quatre domaines de programme conçus autour des biens des clients en votre possession
Les programmes d’assurance responsabilité des déménageurs exigent quatre capacités que les programmes standards de transport de marchandises n’ont pas été conçus pour offrir : des formulaires de cargaison pour biens ménagers, une garantie de responsabilité légale d’entreposage adaptée à la valeur des biens entreposés, une protection contre le vol de cargaison et une assurance contre les accidents du travail (Workers’ Compensation, WC) conçue pour le profil de risque lié à la manutention physique. HUB offre une conception de programme façonnée par la façon dont les biens des clients sont déplacés et entreposés, et non adaptée à partir d’un modèle générique de transport de marchandises.
L’architecture de responsabilité de l’assurance des déménageurs de biens ménagers est régie par les règlements provinciaux sur les conditions de transport, qui établissent deux structures d’évaluation : la protection à valeur déclarée — l’option par défaut qui couvre les biens à un tarif minimal par livre par article — et la protection à valeur de remplacement, l’option facultative qui offre une couverture correspondant à la réparation, au remplacement ou à la valeur dépréciée réelle. Le formulaire d’assurance cargo détenu par l’entreprise de déménagement doit refléter ces deux structures — et non un formulaire standard d’assurance du transport de marchandises par camion. Le système de documentation est aussi important que le formulaire lui-même : un exploitant qui ne peut pas démontrer qu’un client a choisi la protection à valeur déclarée s’expose à une réclamation au titre de la protection à valeur de remplacement sans que la police puisse y répondre. HUB conçoit une assurance cargo pour les déménageurs au moyen de formulaires propres aux biens ménagers et de systèmes de documentation qui créent un dossier vérifiable de chaque choix d’évaluation. Pour les biens spécialisés (œuvres d’art, antiquités, pianos, appareils électroniques de grande valeur), une couverture d’assurance maritime intérieure complète le formulaire cargo standard. Les conseillers HUB offrent un accompagnement en réclamations dans l’environnement distribué des réclamations liées aux biens des clients.
Les entreprises de déménagement qui exploitent des installations d’entreposage — qu’il s’agisse d’un entreposage de transit à court terme ou d’un entreposage à long terme pour les clients — sont des dépositaires : elles sont légalement responsables des biens des clients qui sont sous leur garde, leur responsabilité et leur contrôle. L’assurance responsabilité légale de l’entrepôt couvre cette obligation de dépôt; elle est distincte de l’assurance des biens du bâtiment et doit être établie en fonction de la valeur globale des biens entreposés à l’occupation maximale, et non du coût de remplacement du bâtiment ou de sa superficie. Un seul incendie, une seule inondation ou un seul vol dans un entrepôt peut entraîner des réclamations simultanées de la part de dizaines ou de centaines de clients, chacune visant la police d’assurance responsabilité légale de l’entrepôt du déménageur. Une limite fixée lorsque l’activité d’entreposage était plus petite et qui n’a jamais été révisée représente un problème de couverture qui ne devient visible que lorsque la réclamation globale la dépasse. HUB conçoit des programmes d’assurance responsabilité pour déménageurs en utilisant comme principal critère de dimensionnement la valeur globale des biens à l’occupation maximale, avec une révision régulière des limites à chaque renouvellement et chaque fois que le volume d’entreposage change de façon importante. HUB se coordonne avec la pratique Biens pour la couverture du bâtiment et de l’équipement, en maintenant une séparation claire entre le programme d’assurance responsabilité légale de l’entrepôt (biens des clients) et le programme d’assurance des biens (actifs de l’exploitant).
La menace du vol de cargaison visant le fret commercial s’est étendue au secteur du déménagement avec des tactiques adaptées à l’environnement des biens ménagers : des prises en charge sous une fausse identité se faisant passer pour le client ou un sous-traitant légitime, ainsi que des introductions par effraction dans les installations d’entreposage après les heures d’ouverture visant la valeur globale des biens ménagers entreposés. Contrairement au fret de marchandises, la cargaison d’une entreprise de déménagement correspond à l’ensemble des biens ménagers d’un client — des biens irremplaçables et difficiles à récupérer une fois volés. La sécurité des véhicules pour les camions de déménagement exige le suivi GPS, la surveillance du compartiment de chargement et des protocoles pour les conducteurs afin d’éviter que les véhicules chargés ne soient laissés pendant la nuit dans des endroits non sécurisés. La sécurité des installations d’entreposage exige un contrôle d’accès, des systèmes de surveillance et une gestion des stocks permettant d’établir quels biens sont entreposés à tout moment. Les outils numériques de HUB offrent le suivi des véhicules et la surveillance de la conformité applicables aux parcs de véhicules des entreprises de déménagement. Les spécialistes de HUB conseillent sur des protocoles de prévention du vol de cargaison propres à l’environnement des biens ménagers.
L’indemnisation des accidents du travail pour les entreprises de déménagement doit être conçue en fonction du profil de risque lié à la manutention physique qui distingue les activités de déménagement de la conduite commerciale standard de flottes. Le profil des blessures — blessures au dos, foulures, chutes, blessures par écrasement lors de la manutention de meubles et d’appareils électroménagers, ainsi que l’effet des conditions variables sur les lieux de travail — exige une conception du programme d’accidents du travail qui tient compte des types de réclamations propres au travail de déménagement. La gestion du taux de modification selon l’expérience (EMR) est à la fois un outil de contrôle des coûts et un enjeu de qualification concurrentielle : les sociétés de gestion de relocalisation d’entreprise exigent de plus en plus des seuils EMR comme critères de sélection des fournisseurs, ce qui fait du dossier de sécurité une variable directe du développement des affaires. L’équipe des services de gestion des risques de HUB travaille avec les entreprises de déménagement sur l’élaboration de programmes de sécurité couvrant la formation des équipes sur les techniques de levage appropriées et les protocoles de levage en équipe, l’évaluation des dangers sur les lieux de travail, l’entretien de l’équipement et l’intégration des travailleurs saisonniers avant le début du pic estival. Les programmes de retour au travail visant à gérer la durée des réclamations sont particulièrement utiles, car la nature physique du travail entraîne des périodes de réclamation prolongées en l’absence de tâches de remplacement structurées. Une stratégie d’avantages sociaux qui relie les avantages en matière de santé et de bien-être à la rétention des équipes tout au long de l’année permet de répondre à la fois au problème de fréquence des réclamations d’accidents du travail et à la pression d’embauche qu’il crée pendant la haute saison.
Perspectives du secteur
Le point de vue de HUB sur le vol de marchandises, la résilience de la chaîne d’approvisionnement et la sécurité des flottes