Accueil (Solaire résidentiel et stockage)
Les entreprises de solaire résidentiel et de stockage prennent de l’expansion un toit à la fois, financées par le crédit à la consommation plutôt que par le capital de projet. Les conseillers de HUB structurent l’assurance en fonction des réalités d’un réseau d’installateurs distribués, en positionnant les engagements de garantie pour qu’ils demeurent stables à travers chaque sous-traitant et partenaire de financement de la chaîne — afin que la croissance reste sur la bonne voie pendant des décennies, et pas seulement des années.
Gardez une longueur d’avance sur les défis du secteur
Conçu pour le fonctionnement du solaire résidentiel
Les entreprises de solaire résidentiel et de stockage d’énergie font face, d’une façon ou d’une autre, à la même réalité qui se complexifie : des milliers de chantiers dispersés, du financement à la consommation lié au crédit individuel et un environnement réglementaire qui peut changer du jour au lendemain. La façon dont une entreprise gère cette combinaison — chantiers, financement et évolution des règles — détermine à quelle vitesse elle peut prendre de l’expansion.
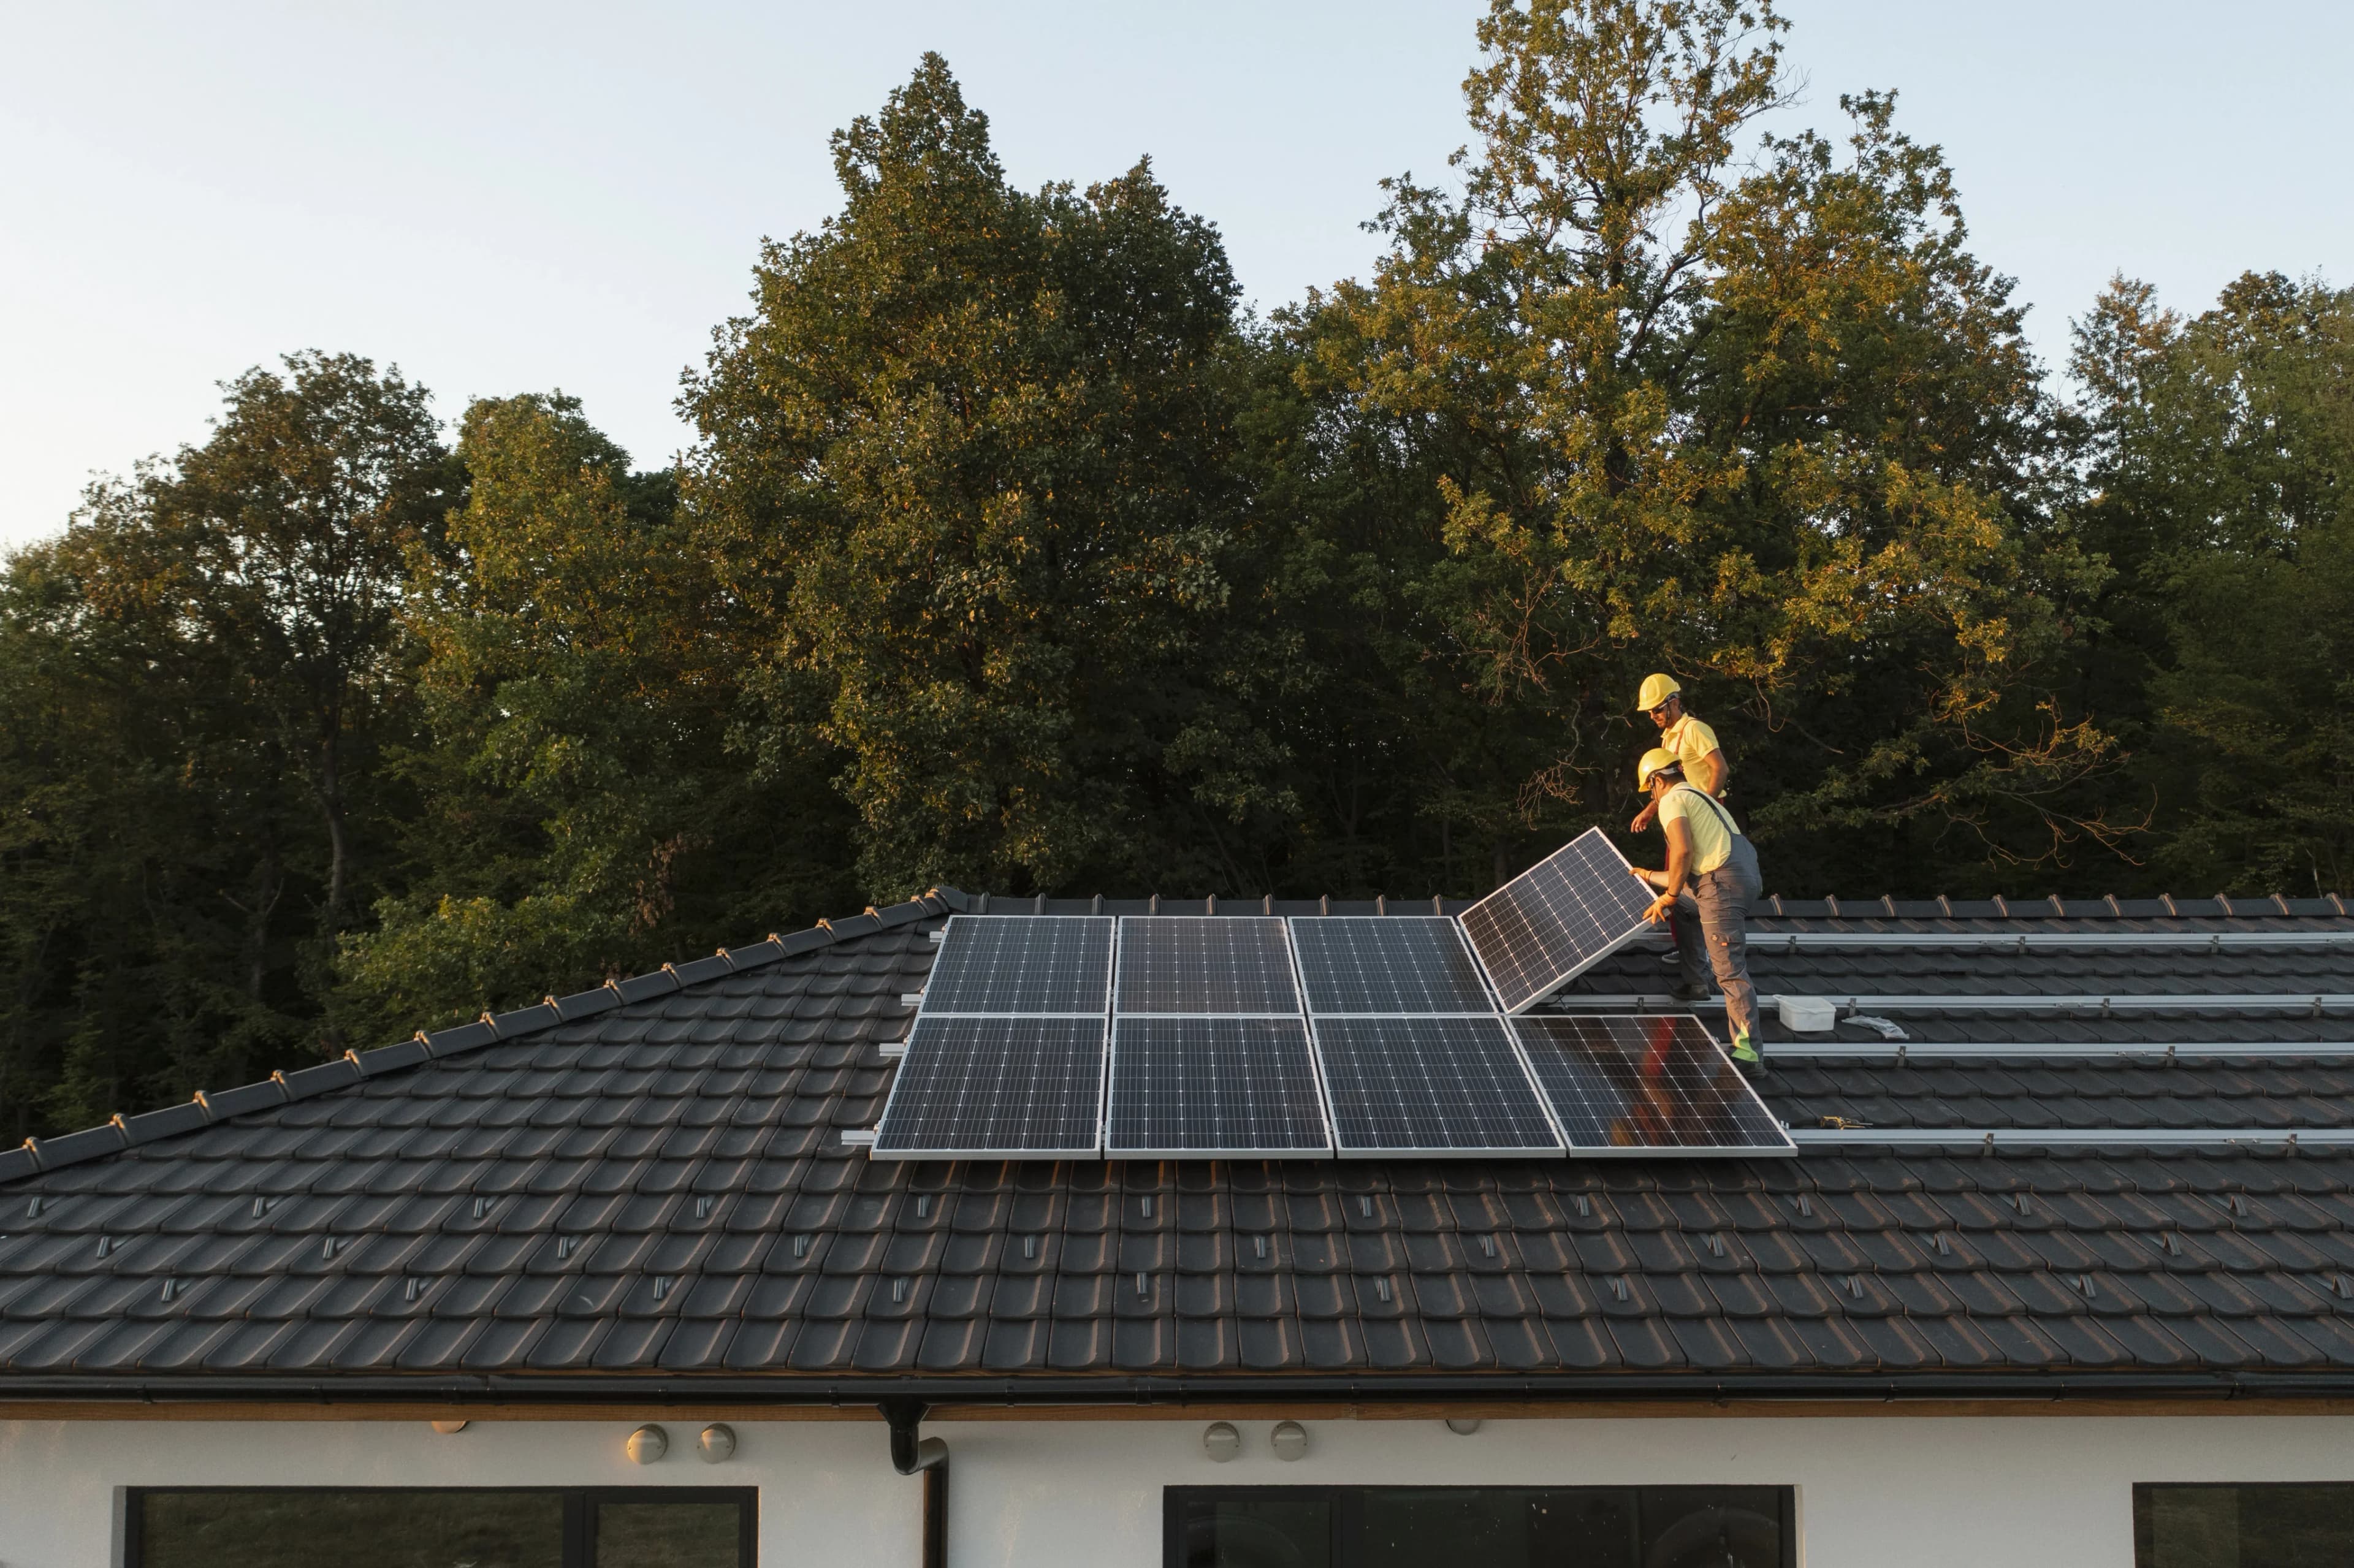
Les entreprises solaires résidentielles réalisent des milliers de petites installations sur des propriétés dispersées. Chacune exige des permis distincts, l’approbation d’une association de copropriété ou d’une société de copropriété (le cas échéant), ainsi que le raccordement au service public. Les équipes sous-traitées ou franchisées varient en formation et en qualité d’un chantier à l’autre. C’est cette incohérence qu’un programme pour site unique n’a jamais été conçu pour gérer.
Les entreprises bien préparées associent une qualification normalisée des installateurs à des points de contrôle de la qualité à chaque phase du chantier, appuyés par une couverture de responsabilité civile, de biens et de qualité d’exécution à l’échelle du programme, avec transfert contractuel du risque aux sous-traitants, créant ainsi un profil de risque cohérent pour une base d’installations dispersées en croissance.
Les installateurs qui prennent de l’expansion le plus rapidement traitent chaque chantier comme un petit projet de construction, et non comme une conclusion de vente — en intégrant le contrôle de la qualité et la supervision des sous-traitants avant que la croissance ne les dépasse.
Les entreprises qui normalisent l’exécution sur un territoire dispersé obtiennent une expérience de sinistres prévisible, un meilleur rendement des garanties et la crédibilité nécessaire pour s’étendre à de nouveaux marchés et réseaux d’installateurs en toute confiance.
Les entreprises de solaire résidentiel financent leur croissance au moyen de prêts à la consommation et de contrats de location liés au crédit de chaque propriétaire. Elles offrent aussi des garanties de main-d’œuvre de 20 à 25 ans sur chaque installation. La valeur de cette garantie dépend de la stabilité financière de l’entreprise. Une seule année de financement difficile peut compromettre des décennies d’engagements envers les propriétaires.
Les entreprises qui se structurent pour la résilience combinent un transfert du risque soutenu par la garantie, une assurance responsabilité professionnelle et produits adaptée à la durée de la garantie, ainsi qu’une vérification de la solidité financière des partenaires de financement, afin qu’une année de financement difficile ne compromette pas des décennies d’engagements envers les propriétaires.
Les exploitants les plus solides dissocient la croissance des ventes de la rigueur de souscription, finançant leur expansion sans étirer le portefeuille de garanties au-delà de ce que le bilan peut soutenir sur un horizon de vingt ans.
Les entreprises qui harmonisent la rigueur du financement avec l’exposition liée aux garanties bâtissent une entreprise durable et finançable — une entreprise à laquelle les propriétaires, les prêteurs et les partenaires de distribution font confiance pour être encore présente des décennies après la signature du contrat.
Une mise à jour de la politique de mesurage net d’une seule province peut changer du jour au lendemain l’économie des systèmes pour l’ensemble d’une clientèle. Le marché des concessionnaires se fragmente aussi et se consolide rapidement. Les modèles de vente en porte-à-porte et de télémarketing attirent une surveillance en matière de protection des consommateurs que peu d’acheteurs commerciaux connaissent. Cette combinaison crée une volatilité propre au secteur des énergies renouvelables à l’échelle résidentielle.
Les entreprises qui gagnent du terrain combinent une veille réglementaire province par province avec une couverture de responsabilité professionnelle et des risques d’atteinte à la réputation adaptée aux modèles de vente destinés aux consommateurs, ce qui leur permet de s’adapter rapidement lorsqu’un cadre provincial de mesurage net change et de se démarquer grâce à la rigueur de leurs pratiques de vente.
Les exploitants qui considèrent les changements de politique provinciale comme des données de planification, et non comme des surprises, et qui investissent dans la gouvernance des pratiques de vente avant l’intensification de la surveillance sont ceux qui seront encore là après qu’un cycle de consolidation aura écarté les autres.
En intégrant directement l’agilité face aux politiques et des pratiques de vente rigoureuses à leur mode de fonctionnement, les entreprises se donnent les moyens de prendre de l’expansion pendant les cycles de consolidation. Ce type de fondation transforme les bouleversements du secteur en occasions de croissance.
Solutions de gestion des risques adaptées à votre secteur
Conception du programme bâtie autour d’une empreinte résidentielle distribuée
Un programme commercial générique conçu pour un seul site de projet ne tient pas la route à travers des milliers de petites installations géographiquement dispersées financées par du crédit à la consommation. HUB coordonne le risque lié aux installateurs, l’exposition aux garanties, la diligence raisonnable des partenaires financiers et la conformité des pratiques de vente dans un programme unique structuré selon le mode de fonctionnement des entreprises solaires résidentielles.
Les entreprises solaires résidentielles réalisent rarement chaque installation avec des employés directs; la plupart s'appuient sur un réseau d'équipes sous-traitantes ou franchisées qui travaillent simultanément dans des dizaines de marchés. HUB structure une couverture de responsabilité civile générale, des biens et de la qualité d'exécution au niveau du programme, qui suit le réseau d'installateurs plutôt qu'un seul chantier, jumelée à un libellé de transfert contractuel des risques qui tient les sous-traitants responsables de la qualité de leur propre travail. Cette structure est particulièrement importante ici, car une seule équipe insuffisamment formée, multipliée sur des milliers de projets, peut créer une tendance de réclamations à laquelle un entrepreneur sur un seul site n'est jamais confronté. Les conseillers de HUB aident les détaillants résidentiels à intégrer des normes de qualification des installateurs et des points de contrôle de la qualité au programme lui-même, afin que la croissance dans de nouveaux marchés ne signifie pas l'affaiblissement de la norme à laquelle un propriétaire devrait s'attendre.
Le bilan d’une entreprise solaire résidentielle doit soutenir des garanties de fabrication qui durent plus longtemps que presque tout autre engagement du consommateur — généralement de 20 à 25 ans. HUB associe une couverture de responsabilité et de produits adossée à des garanties, dimensionnée précisément pour ce long terme, à une vérification de la solidité financière des partenaires de financement sur lesquels un détaillant s’appuie pour les prêts, les locations et les conventions d’achat d’électricité. Cette combinaison est importante, car la garantie d’un propriétaire n’est valable que dans la mesure où l’entreprise qui la soutient sera encore là dans des décennies, et l’instabilité des partenaires de financement peut compromettre cette promesse tout autant que les erreurs de l’installateur lui-même. L’approche de HUB relie directement la conception de la couverture au risque des partenaires de financement, plutôt que de les traiter comme des discussions distinctes.
La politique provinciale de facturation nette peut changer du jour au lendemain, et le marché des détaillants résidentiels se consolide si rapidement qu’un concurrent stable hier peut disparaître demain. HUB surveille les changements réglementaires province par province, ainsi que la couverture de la responsabilité professionnelle et des risques réputationnels spécialement calibrée pour le porte-à-porte, le télémarketing et d’autres modèles de vente en contact direct avec les consommateurs. Cette combinaison est importante, car la volatilité des politiques et la surveillance des pratiques de vente se renforcent mutuellement d’une manière que les entreprises institutionnelles d’énergie renouvelable connaissent rarement; un changement de politique provinciale peut modifier l’économie d’une clientèle entière alors que des questions sur les pratiques de vente attirent déjà l’attention des autorités réglementaires. HUB structure cette couverture afin que les détaillants résidentiels puissent s’adapter aux changements de politique et démontrer la rigueur de leurs pratiques de vente à partir d’un même programme coordonné.
Aperçus du secteur
Accueil (énergie solaire résidentielle et stockage) – aperçus et recherche