Les batteries au lithium et votre propriété : ce que les propriétaires et les gestionnaires doivent savoir
À retenir en une minute
Les appareils alimentés par des batteries au lithium s’intègrent aux immeubles plus rapidement que la plupart des plans de gestion des risques ne le prévoient, et leurs incendies se comportent différemment des incendies conventionnels. Voici comment les propriétaires et les gestionnaires immobiliers mettent à jour les clauses des baux et les protocoles d’entreposage pour gérer ce risque avant qu’il n’ait une incidence sur leur programme d’assurance.
Pourquoi les batteries au lithium représentent-elles soudainement une préoccupation pour les propriétaires immobiliers?
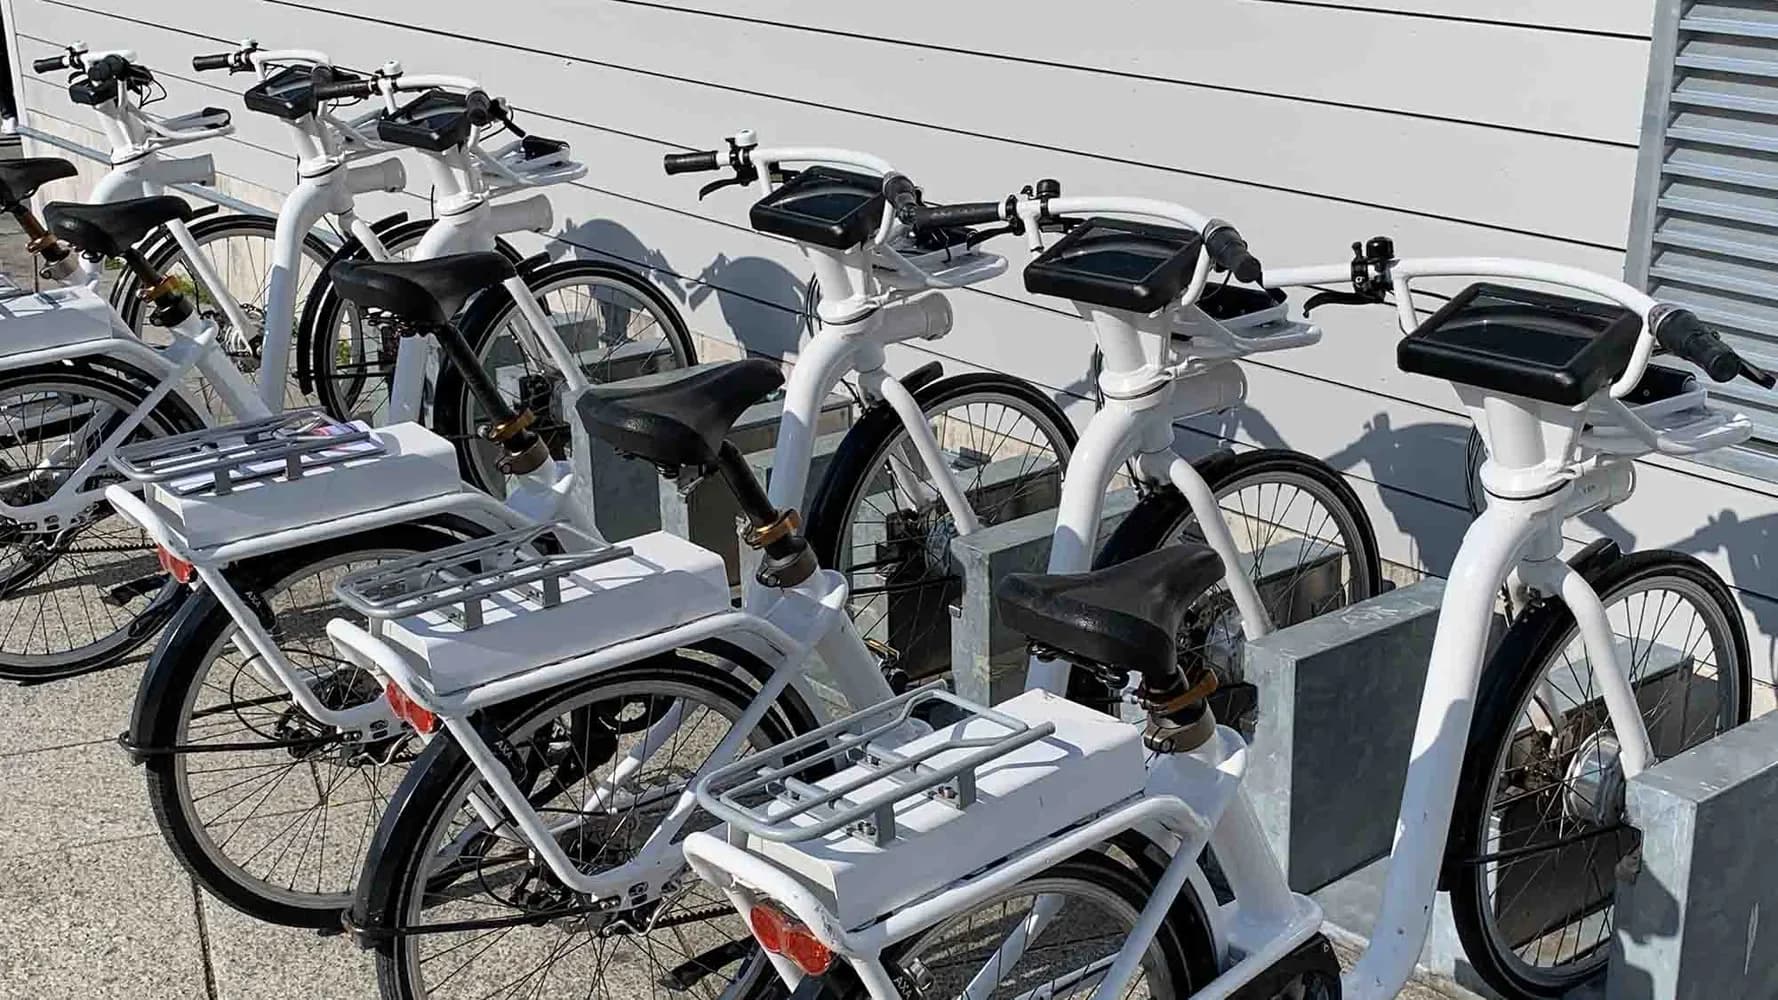
Les appareils alimentés par des batteries au lithium, comme les vélos électriques, les trottinettes, les véhicules électriques et d’autres produits de mobilité, s’intègrent rapidement aux espaces résidentiels et commerciaux. Le marché de ces appareils croît à un rythme qui a dépassé la plupart des cadres de gestion des risques immobiliers, et les risques d’incendie qu’ils présentent sont réellement différents de ceux que les propriétaires immobiliers ont dû gérer auparavant. Agir dès maintenant vous place dans une position plus avantageuse.
Qu’est-ce qui distingue les incendies causés par les batteries au lithium des incendies conventionnels?
Trois éléments les distinguent. D’abord, ils brûlent à une température nettement plus élevée que les incendies conventionnels (environ deux fois plus chaude). Ensuite, la réaction chimique à l’intérieur de la batterie génère son propre oxygène, ce qui signifie que le feu s’alimente lui-même plutôt que de puiser dans l’air ambiant. Enfin, le boîtier de la batterie est fermé, ce qui rend difficile l’accès à la matière qui brûle réellement et son extinction. Ensemble, ces facteurs signifient que les protocoles d’intervention incendie standard pourraient ne pas suffire.
L’assurance des biens couvre-t-elle ces appareils?
En général, oui. Les assureurs n’ont pas modifié le libellé des polices pour exclure les pertes liées aux batteries au lithium. Cela dit, les assureurs suivent de près l’augmentation des sinistres et encouragent activement les propriétaires immobiliers à prendre des mesures proactives. Les propriétaires les mieux placés à long terme sont ceux qui considèrent cette situation comme une occasion de gestion des risques, et non seulement comme une question de couverture.
Quelles mesures les propriétaires immobiliers peuvent-ils prendre?
Quelques mesures pratiques peuvent faire une différence importante. Mettre à jour vos clauses de bail afin d’exiger uniquement des appareils homologués UL ou ULC* constitue un excellent point de départ. L’établissement de protocoles d’entreposage clairs, comme le fait de garder les appareils hors des espaces de vie et dans des zones désignées, réduit considérablement l’exposition. Fournir aux locataires des directives claires, en langage simple, sur les pratiques de recharge sécuritaires vient compléter une base solide.
Les propriétaires immobiliers devraient-ils interdire ces appareils dans leurs propriétés?
Une interdiction générale n’est pas réaliste compte tenu de la grande popularité de ces appareils. La voie la plus efficace consiste plutôt à établir des politiques claires, bien communiquées, et à investir dans la sensibilisation des locataires. Lorsque les résidents comprennent les raisons qui sous-tendent les consignes d’entreposage et de recharge, la conformité suit naturellement, et des relations plus solides avec les locataires se bâtissent du même coup.
Quel rôle les gestionnaires immobiliers jouent-ils?
Les gestionnaires immobiliers sont bien placés pour gérer directement ce risque. Le renforcement des conditions du bail, la communication directe avec les locataires, l’identification des situations de recharge ou d’entreposage non sécuritaires lors des inspections de routine et l’escalade rapide des préoccupations sont les mesures qui permettent de prévenir les incidents avant qu’ils ne surviennent. Une communication cohérente et proactive est souvent ce qui distingue un risque bien géré d’un événement d’assurance.
Prêt à renforcer votre approche de la gestion des risques liés aux batteries au lithium?
Les conseillers HUB en gestion des risques immobiliers collaborent avec des propriétaires et des gestionnaires partout en Amérique du Nord pour élaborer des stratégies de gestion des risques concrètes et proactives. Communiquez avec un spécialiste HUB de l’assurance immobilière pour amorcer la conversation sur les risques liés aux batteries au lithium et sur les mesures concrètes qui permettront de protéger vos propriétés et de maintenir votre programme d’assurance sur des bases solides.
*UL = Underwriters Laboratories; ULC = Underwriters Laboratories Canada